Domain bohrtisch.de kaufen?
Wir ziehen mit dem Projekt
bohrtisch.de um.
Sind Sie am Kauf der Domain
bohrtisch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bohrtisch.de kaufen?
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die finanzielle Stabilität zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten verlangen, um das Risiko zu verringern, falls der Kreditnehmer zahlungsunfähig wird. Des Weiteren können Finanzinstitute Risikomanagement-Tools wie Kreditderivate einsetzen, um das Kreditrisiko zu diversifizieren und zu reduzieren. Das Kreditrisiko kann sich auf die Wirtschaft im Allgemeinen auswirken, indem es zu einer restriktiveren Kreditvergabe führt, was wiederum die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Wenn Kreditnehmer zahlungsun **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die Stabilität des Bankensystems zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Sicherheiten verlangen, um das Risiko zu mindern. Des Weiteren können sie Diversifikation nutzen, um das Risiko auf verschiedene Kreditnehmer und Branchen zu verteilen. Das Kreditrisiko kann sich negativ auf die Wirtschaft auswirken, da eine hohe Ausfallrate zu einer Verringerung der Kreditvergabe und einer geringeren Investitionstätigkeit führen kann, was wiederum das Wirtschaftswachstum beeinträchtigt. **


Ähnliche Suchbegriffe für Liquiditäts--und-Kreditrisiko-im
Top-Angebote
Produkte zum Begriff Liquiditäts--und-Kreditrisiko-im:
-
Künstliche Intelligenz und Kreditrisiko im Bankwesen, Taschenbuch von Oumar Armel Mbenza Makiadi, Verlag Unser WissenKünstliche Intelligenz Und Kreditrisiko Im Bankwesen, Taschenbuch Von Oumar Armel Mbenza Makiadi, Verlag Unser Wissen, Seitenanzahl: 12466,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simonis, Umberta Andrea: Mitarbeitende im Handwerk anziehen und bindenMitarbeitende im Handwerk anziehen und binden , Was nützen die tollsten Aufträge, wenn Ihnen die Mitarbeiter fehlen, die diese ausführen sollen? Die Suche nach loyalen Mitarbeitenden und das Halten eines passenden Teams sind in den letzten Jahren die herausforderndsten Aufgaben für das Handwerk geworden. Fachkräfte von heute haben vielfältige Ansprüche und Wünsche an einen Betrieb, die Qualität der Führung und die Art des Zusammenarbeitens. Sie können es sich leisten, viel zu verlangen - und nicht nur Geld. Somit ist es für jeden Handwerksbetrieb überlebenswichtig, sich als attraktiver Arbeitgeber auszuzeichnen und wie ein Leuchtturm Strahlkraft zu haben, statt verzweifelt Mitarbeitenden hinterherzulaufen und schwach und erpressbar zu sein. In dieser Broschüre lernen Sie wirkungsvolle Werkzeuge und erprobte Lösungen kennen, wie Sie dieser Herausforderung für Ihr Unternehmen begegnen können. Lassen Sie sich von den hier gezeigten Praxis-Impulsen inspirieren und gehen Sie wichtige Schritte in Richtung Zukunftssicherung Ihres Betriebs. Lieferumfang: Fachbuch DIN A5, 48 Seiten + Download Komponente , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240422, Produktform: Geheftet, Autoren: Simonis, Umberta Andrea, Seitenzahl/Blattzahl: 48, Keyword: FB1927; Mitarbeiterbindung; Handwerker; Mitarbeitende binden; Unternehmensführung; Arbeit; 1927, Fachschema: Business / Management~Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 204, Breite: 140, Höhe: 7, Gewicht: 114, Produktform: Geheftet, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Steuerung von Kreditrisiko- und Forderungsmanagement im Bereich der kleinen und mittleren Unternehmen (KMU), Taschenbuch von Benjamin Marzahl,Die Steuerung Von Kreditrisiko- Und Forderungsmanagement Im Bereich Der Kleinen Und Mittleren Unternehmen (kmu), Taschenbuch Von Benjamin Marzahl, Grin, 978-3-656-76292-8, Seitenanzahl: 10424,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mindestkapitalanforderung für ein Kreditportfolio im Rahmen eines stochastischen Modells mit integriertem Markt- und Kreditrisiko, Taschenbuch vonMindestkapitalanforderung Für Ein Kreditportfolio Im Rahmen Eines Stochastischen Modells Mit Integriertem Markt- Und Kreditrisiko, Taschenbuch Von Hervé Awoumlac Tsatedem, Grin, 978-3-656-76259-1, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Sie können auch Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Zudem können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Risiko von Kreditausfällen zu reduzieren. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann ein Unternehmen effektiv das Kreditrisiko managen, um seine finanzielle Stabilität zu gewährleisten?
Ein Unternehmen kann das Kreditrisiko effektiv managen, indem es eine gründliche Bonitätsprüfung der Kunden durchführt, um das Ausfallrisiko zu minimieren. Zudem kann es eine angemessene Kreditpolitik festlegen, um die Kreditvergabe zu steuern und Risiken zu reduzieren. Schließlich ist es wichtig, ein professionelles Forderungsmanagement zu implementieren, um offene Forderungen schnell einzutreiben und die Liquidität zu sichern. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Zahlungsströme effektiv analysiert und optimiert werden, um die liquiditäts- und finanzwirtschaftliche Situation eines Unternehmens zu verbessern?
Zur effektiven Analyse von Zahlungsströmen sollten Unternehmen ihre Einnahmen und Ausgaben regelmäßig überwachen und Prognosen erstellen. Durch die Optimierung von Zahlungszielen, Verhandlungen mit Lieferanten und Kunden sowie die Nutzung von Finanzinstrumenten wie Factoring oder Leasing können Unternehmen ihre Liquidität und Finanzsituation verbessern. Eine enge Zusammenarbeit zwischen Finanzabteilung, Controlling und Geschäftsführung ist entscheidend, um Zahlungsströme effektiv zu analysieren und zu optimieren. **
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Top-Angebote
Produkte zum Begriff Liquiditäts--und-Kreditrisiko-im:
-
Liquiditäts- und Effizienzmessung im Aktienhandel, Taschenbuch von Sebastian Kindermann, Deutscher Universitätsverlag, 978-3-8244-0826-9Liquiditäts- Und Effizienzmessung Im Aktienhandel, Taschenbuch Von Sebastian Kindermann, Deutscher Universitätsverlag, 978-3-8244-0826-9, Seitenanzahl: 25764,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künstliche Intelligenz und Kreditrisiko im Bankwesen, Taschenbuch von Oumar Armel Mbenza Makiadi, Verlag Unser WissenKünstliche Intelligenz Und Kreditrisiko Im Bankwesen, Taschenbuch Von Oumar Armel Mbenza Makiadi, Verlag Unser Wissen, Seitenanzahl: 12466,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simonis, Umberta Andrea: Mitarbeitende im Handwerk anziehen und bindenMitarbeitende im Handwerk anziehen und binden , Was nützen die tollsten Aufträge, wenn Ihnen die Mitarbeiter fehlen, die diese ausführen sollen? Die Suche nach loyalen Mitarbeitenden und das Halten eines passenden Teams sind in den letzten Jahren die herausforderndsten Aufgaben für das Handwerk geworden. Fachkräfte von heute haben vielfältige Ansprüche und Wünsche an einen Betrieb, die Qualität der Führung und die Art des Zusammenarbeitens. Sie können es sich leisten, viel zu verlangen - und nicht nur Geld. Somit ist es für jeden Handwerksbetrieb überlebenswichtig, sich als attraktiver Arbeitgeber auszuzeichnen und wie ein Leuchtturm Strahlkraft zu haben, statt verzweifelt Mitarbeitenden hinterherzulaufen und schwach und erpressbar zu sein. In dieser Broschüre lernen Sie wirkungsvolle Werkzeuge und erprobte Lösungen kennen, wie Sie dieser Herausforderung für Ihr Unternehmen begegnen können. Lassen Sie sich von den hier gezeigten Praxis-Impulsen inspirieren und gehen Sie wichtige Schritte in Richtung Zukunftssicherung Ihres Betriebs. Lieferumfang: Fachbuch DIN A5, 48 Seiten + Download Komponente , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240422, Produktform: Geheftet, Autoren: Simonis, Umberta Andrea, Seitenzahl/Blattzahl: 48, Keyword: FB1927; Mitarbeiterbindung; Handwerker; Mitarbeitende binden; Unternehmensführung; Arbeit; 1927, Fachschema: Business / Management~Management, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 204, Breite: 140, Höhe: 7, Gewicht: 114, Produktform: Geheftet, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die finanzielle Stabilität zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten verlangen, um das Risiko zu verringern, falls der Kreditnehmer zahlungsunfähig wird. Des Weiteren können Finanzinstitute Risikomanagement-Tools wie Kreditderivate einsetzen, um das Kreditrisiko zu diversifizieren und zu reduzieren. Das Kreditrisiko kann sich auf die Wirtschaft im Allgemeinen auswirken, indem es zu einer restriktiveren Kreditvergabe führt, was wiederum die Investitionstätigkeit und das Wirtschaftswachstum beeinträchtigen kann. Wenn Kreditnehmer zahlungsun **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, um die Stabilität des Bankensystems zu gewährleisten, und welche Auswirkungen hat das Kreditrisiko auf die Wirtschaft im Allgemeinen?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Zudem können sie Sicherheiten verlangen, um das Risiko zu mindern. Des Weiteren können sie Diversifikation nutzen, um das Risiko auf verschiedene Kreditnehmer und Branchen zu verteilen. Das Kreditrisiko kann sich negativ auf die Wirtschaft auswirken, da eine hohe Ausfallrate zu einer Verringerung der Kreditvergabe und einer geringeren Investitionstätigkeit führen kann, was wiederum das Wirtschaftswachstum beeinträchtigt. **
-
Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre finanzielle Stabilität zu gewährleisten?
Finanzinstitute können das Kreditrisiko minimieren, indem sie strenge Kreditrichtlinien und -verfahren implementieren, um die Kreditwürdigkeit der Kreditnehmer zu bewerten. Sie können auch Diversifizierung anstreben, indem sie ihre Kreditportfolios auf verschiedene Branchen und Regionen verteilen. Zudem können sie Sicherheiten und Bürgschaften von Kreditnehmern verlangen, um das Risiko von Kreditausfällen zu reduzieren. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
Ähnliche Suchbegriffe für Liquiditäts--und-Kreditrisiko-im
-
Die Steuerung von Kreditrisiko- und Forderungsmanagement im Bereich der kleinen und mittleren Unternehmen (KMU), Taschenbuch von Benjamin Marzahl,Die Steuerung Von Kreditrisiko- Und Forderungsmanagement Im Bereich Der Kleinen Und Mittleren Unternehmen (kmu), Taschenbuch Von Benjamin Marzahl, Grin, 978-3-656-76292-8, Seitenanzahl: 10424,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mindestkapitalanforderung für ein Kreditportfolio im Rahmen eines stochastischen Modells mit integriertem Markt- und Kreditrisiko, Taschenbuch vonMindestkapitalanforderung Für Ein Kreditportfolio Im Rahmen Eines Stochastischen Modells Mit Integriertem Markt- Und Kreditrisiko, Taschenbuch Von Hervé Awoumlac Tsatedem, Grin, 978-3-656-76259-1, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreditrisiko und Kreditentscheidung im Bankbetrieb, Taschenbuch von Manfred Wächtershäuser, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-02043-1Kreditrisiko Und Kreditentscheidung Im Bankbetrieb, Taschenbuch Von Manfred Wächtershäuser, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-02043-1, Seitenanzahl: 34454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
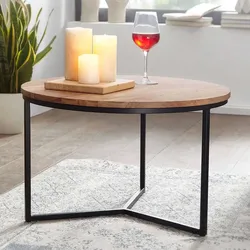
Sofa Tisch Holz und Metall im Retrostil 60 cm DurchmesserSofa Tisch Holz und Metall im Retrostil 60 cm Durchmesser - Tischgestell in runder Form - Retrotisch fertig montierte Anlieferung (eventuell müssen noch Kleinteile angebracht werden) - Mit Massivholz Oberfläche lackiert - Mit Bügelgestell - Echtholztisch aus Akazie Massivholz und Metall - Beistelltisch Sofa in Akaziefarben - Tisch für Wohnzimmer im Retrostil - Couchtisch 60 cm Breit, 38 cm Hoch, 60 cm Tief Informationen zur Lieferung: Die Zustellung dieses Produktes erfolgt per DPD. Sollten Sie bei der Erstzustellung nicht angetroffen werden, hinterlässt der Zusteller in Ihrem Briefkasten eine Benachrichtigungskarte mit dem zweiten Liefertermin, den Lieferdaten sowie Kontaktinformationen. Somit haben Sie die Möglichkeit, sich bezüglich des Empfangs Ihrer Ware mit DPD in Verbindung zu setzen. Die Zustellung erfolgt maximal 3x, sofern die beiden ersten Termine erfolglos bleiben sollten. Die Auslieferung erfolgt von Montags bis Freitags. Eine Zustellung an Sonn- und Feiertagen ist nicht möglich.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Unternehmen effektiv das Kreditrisiko managen, um seine finanzielle Stabilität zu gewährleisten?
Ein Unternehmen kann das Kreditrisiko effektiv managen, indem es eine gründliche Bonitätsprüfung der Kunden durchführt, um das Ausfallrisiko zu minimieren. Zudem kann es eine angemessene Kreditpolitik festlegen, um die Kreditvergabe zu steuern und Risiken zu reduzieren. Schließlich ist es wichtig, ein professionelles Forderungsmanagement zu implementieren, um offene Forderungen schnell einzutreiben und die Liquidität zu sichern. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Zahlungsströme effektiv analysiert und optimiert werden, um die liquiditäts- und finanzwirtschaftliche Situation eines Unternehmens zu verbessern?
Zur effektiven Analyse von Zahlungsströmen sollten Unternehmen ihre Einnahmen und Ausgaben regelmäßig überwachen und Prognosen erstellen. Durch die Optimierung von Zahlungszielen, Verhandlungen mit Lieferanten und Kunden sowie die Nutzung von Finanzinstrumenten wie Factoring oder Leasing können Unternehmen ihre Liquidität und Finanzsituation verbessern. Eine enge Zusammenarbeit zwischen Finanzabteilung, Controlling und Geschäftsführung ist entscheidend, um Zahlungsströme effektiv zu analysieren und zu optimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.